النقاط الواجب الاحتفاظ بها
| Site: | كلية العلوم الاقتصادية و التجارية و علوم التسيير |
| Cours: | محاسبة مالية 2 |
| Livre: | النقاط الواجب الاحتفاظ بها |
| Imprimé par: | مستخدم ضيف |
| Date: | mercredi 11 novembre 2026, 19:30 |
1. مقدمة
نظرا لأهمية المخزون سنتطرق لمحاسبة التسبيقات والتخفيضات المرتبطة بعمليات شراء وبيع المحزون وكذا الأغلفة وكل ما تعلق بها من شراء وبيع. فغالبا ما يصاحب تعاملات المؤسسة مع زبائنها أو مع مورديها عمليات خاصة تؤثر على ذمة كل طرف من هذه الأطراف،ذا فإن هذه العمليات تتطلب فهمًا كافيا لها حتى نتمكن من معالجتها محاسبيا بطريقة سليمة. مثل التسبيقا حيث سنتطرق في هذا العنصر لمحاسبة التسبيقات
2. تعريف التسبيقات
التسبيقات هي عبارة عن مبلغ مالي يتم دفعه للمورد في حالة الشراء، أويتم استلامه من طرف الزبون في حالة البيع، والهدف من التسبيقات هو تأكيد طلبية الشراء أو البيع.
3. التسجيل المحاسبي للتسبيقات
تسجل التسبيقات محاسبيا عند الزبون في حالة الشراء وعند المورد في حالة البيع(7) وسيتم فيما يلي التطرق إلى التسجيل المحاسبي للحالتين
3.1. حالة الشراء (التسجيل عند الزبون)
أ-عند دفع التسبيق
يكون التسجيل وفق القيد التالي: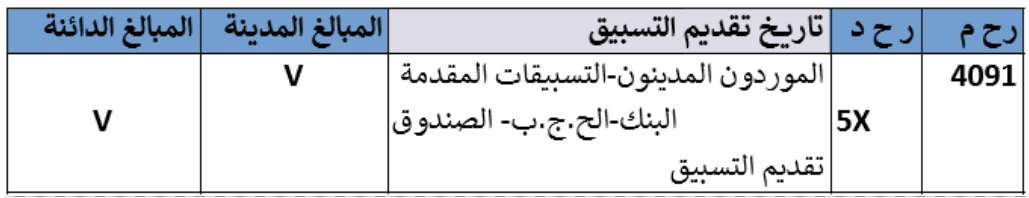
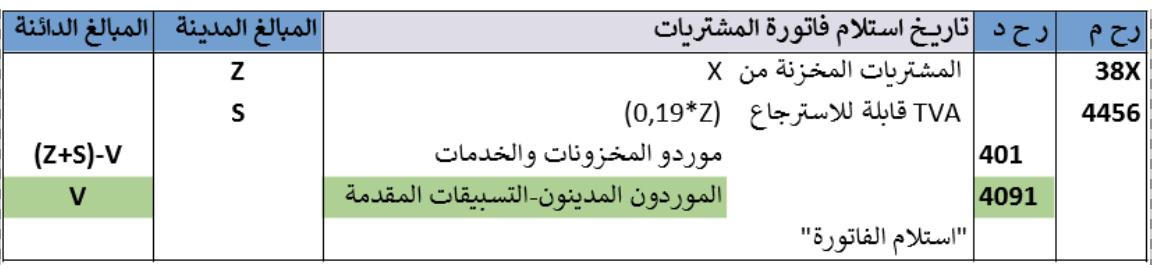
ب- عند استلام الفاتورة
عند استلام فاتورة الشراء من طرف المورد نقوم بتسجيل قيد الشراء مع ترصيد حساب التسبيق (ح/4091)، ويكون التسجيل المحاسبي كالتالي:
3.2. حالة البيع (التسجيل عند المورد)
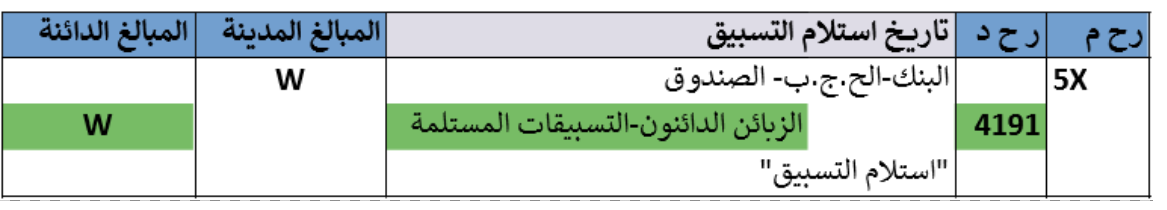
أ - عند دفع التسبيق:
يتم تسجيل القيد التالي:
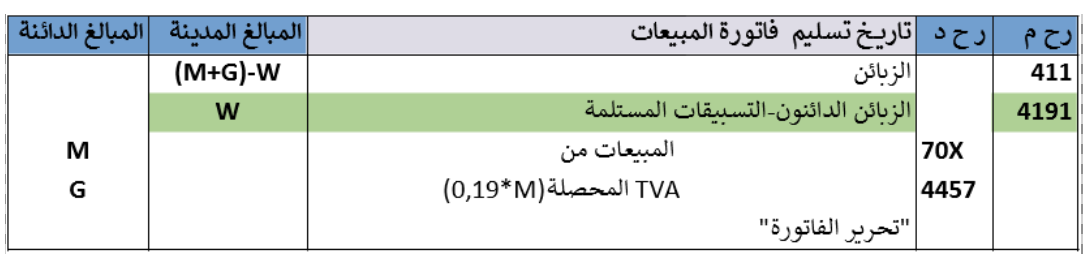
ب-عند تحرير الفاتورة:
عند تحرير فاتورة البيع للزبون نقوم بتسجيل قيد البيع مع ترصيد حساب التسبيق (ح/4191)، ويكون التسجيل المحاسبي كالتالي:
4. خاتمة
و من خلال هذا الدرس يمكن استخلاص ما يلي:
- تدفع التسبيقات المالية قبل تحرير أو استلام الفاتورة؛
- يتم ترصيد التسبيقات عند مرحلة تحرير فاتورة البيع أو استلام فاتورة الشراء؛
- يتم دفع مبلغ الشراء أو البيع بالمبلغ المتبقي بعد طرح التسبيقات.
وسنحاول في المحاضرة القادمة التطرق الى التخفيضات التجارية والمالية.