النقاط الواجب الاحتفاظ بها
| Site: | كلية العلوم الاقتصادية و التجارية و علوم التسيير |
| Course: | محاسبة مالية 2 |
| Book: | النقاط الواجب الاحتفاظ بها |
| Printed by: | مستخدم ضيف |
| Date: | Wednesday, 11 November 2026, 7:30 PM |
1. مقدمة
إن المعاملات التجارية بين المورد والزبون قد تشكل علاقات قوية بينهما تصل إلى حد الحصول على على امتيازات تجارية قد يتحصل عليها الزبون من طرف مورده وهذا لتعزيز الولاء بين الطرفين من أجل استمرار نشاطهما على حد سواء ومن هذه المزايا نجد التخفيضات على المشتريات، سيتم التعرف على مفهوم التخفيضات بالإضافة إلى التعرف على أنواعها حيث أن لكل نوع المعالجة المحاسبية المتعلقة به
2. تعريف التخفيضات
هي تخفيض مؤقت في سعر المنتج أو الخدمة، غالبًا ما تُستخدم لزيادة حركة المبيعات أو تصفية المخزون. بينما الخصومات هي تخفيضات دائمة أو مؤقتة تُمنح للعملاء بناءً على معايير معينة، مثل: حجم الشراء أو ولاء العملاء.
3. أنواع التخفيضات
يجب التمييز بين أنواع التخفيضات التي تمنح على عمليات الشراء والبيع المتعلقة بالمخزونات وهي نوعان:
- التخفيضات التجاريةRRR: ترتبط بالسياسة التجارية للمؤسسة وهي ثلاثة انواع، بحيث كل نوع مرتبط بسبب منحه تخفيضا وهي:
* الحسومات
* التنزيلات
* المرتجعات
-تخفيضات مالية: هو خصم يمنح للزبون في حالة تعجيل السداد قبل الوقت المتفق عليه. وتسمى أيضا بخصم تعجيل الدفع وبتعريف آخر هي تخفيضات يمنحها المورد للزبون في مقابل قيام هذا الأخير بتسديد مبلغ الفاتورة فورا أو قبل تاريخ الاستحقاق.
4. التسجيل المحاسبي للتخفيضات
تختلف المعالجة المحاسبية للتخفيضات حسب نوع التخفيض كالتالي:
4.1. التخفيض التجاري ضمن فاتورة الشراء/ البيع:
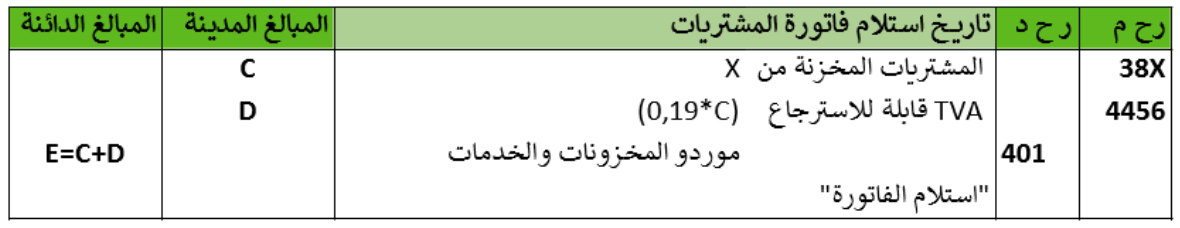
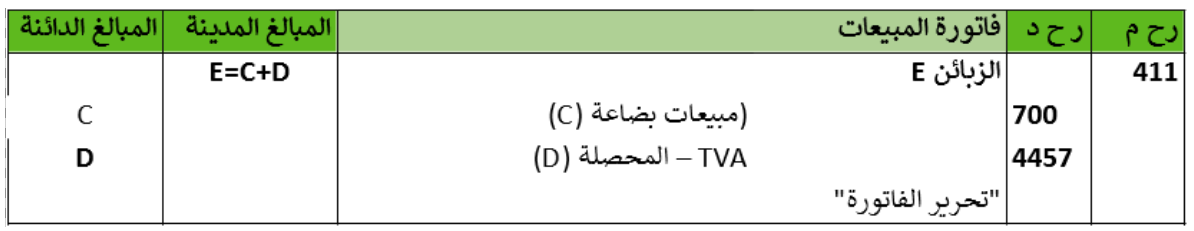
فاتورة الشراء أو البيع التي تحتوي على تخفيض تجاري أو عدة تخفيضات تجارية فإن هذا التخفيض لا يسجل محاسبيا ، وتسجل العملية (شراء أو بيع) بالصافي التجاري.
*التسجيل المحاسبي:
- لدى المؤسسسة أ(عملية الشراء):
-لدى المؤسسة ب (عملية البيع):
4.2. التخفيض التجاري ضمن فاتورة مستقلة (خارج فاتورة الشراء و البيع)
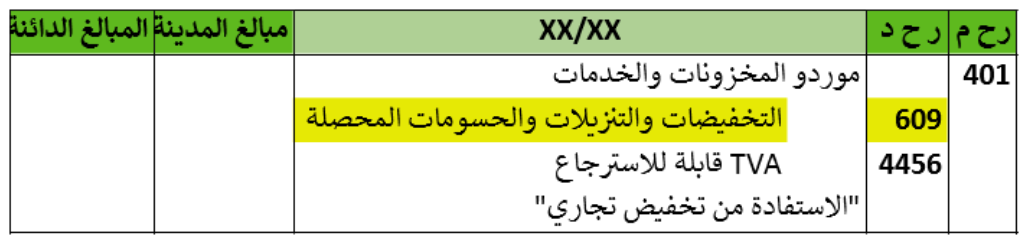
اذا منح التخفيض التجاري في فاتورة مستقلة خارج فاتورة الشراء و/او البيع التي تحمل السعر الاصلي، فإن هذا التخفيض يسجل محاسبيا و ذلك على النحو التالي:
- لدى الزبون(عملية الشراء):
عند قيام المؤسسة باستلام تخفيض تجاري من عند المورد، فإن هذا التخفيض يسجل في ح/609: تخفيضات وتنزيلات وحسومات محصلة، ويكون التسجيل المحاسبي كالتالي:
-لدى المورد (عملية البيع):
عند قيام المؤسسة بتقديم تخفيض تجاري للزبون ، فإن هذا التخفيض يسجل في ح/709: تخفيضات وتنزيلات وحسومات ممنوحة، ويكون التسجيل المحاسبي كالتالي:

4.3. التخفيض المالي
أ- تعريف التخفيض المالي
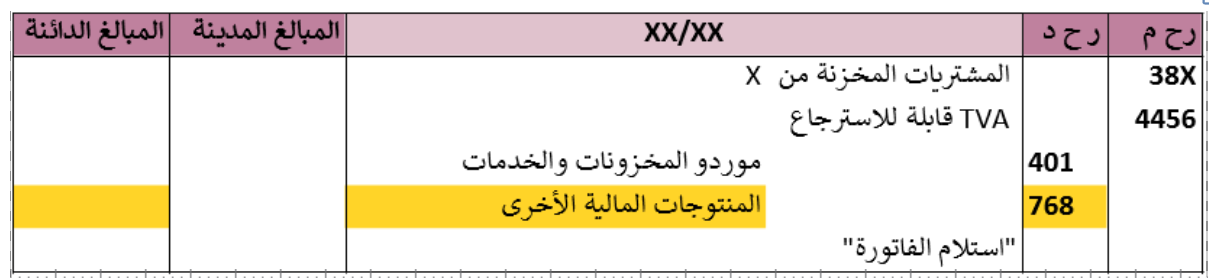
و هو الخصم الذي يمنح للزبون لخصوصية عملية الدفع المتعلقة بالفاتورة، فهي مرتبطة اساسا بالتعجيل بالدفع ، كالتسديد الفوري او التسديد قبل الآجال المتفق عليها
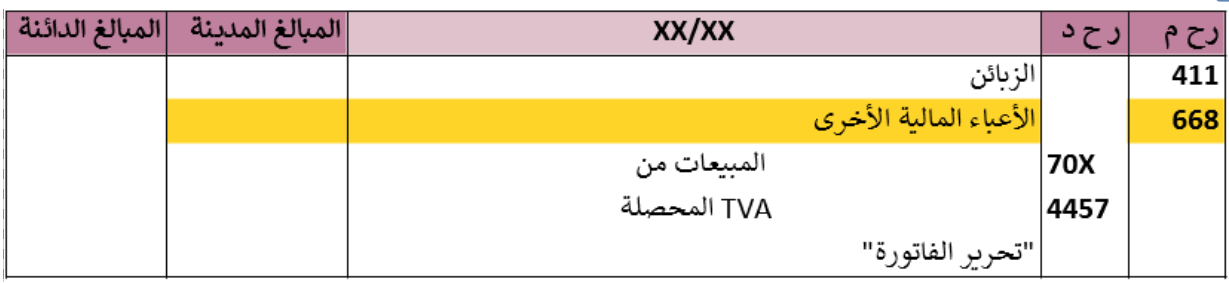
ب-التسجيل المحاسبي للخصم المالي:
- لدى الزبون (عملية الشراء):
لدى المورد (عملية البيع):
5. خاتمة
استخلصنا من هذاالدرس ما يلي:
- هناك نوعين من التخفيضات التي يمكن أن تتحصل عليها المؤسسة أو تمنحها لزبونها وهي التخفيضات التجارية والمالية؛
- لا يتم تسجيل التخفيض التجاري إلا إذا كان ضمن الفاتورة الأصلية؛
- يتم تسجيل التخفيض التجاري إذا كان خارج الفاتورة الأصلية لدى كل من المورد والزبون؛
- يتم تسجيل التخفيضات المالية سواء كانت ضمن أو خارج الفاتورة الأصلية لدى كل من المورد والزبون.
وسنحاول في المحور القادم التطرق الى محاسبة الأغلفة التجارية.